
新增装机:同比回落近五成
据液流电池产业联盟不完全统计,2026年1-9月,我国钒电池新增装机219.378MW/877.896MWh,同比下降约48.6%(功率)和48.9%(容量),装机规模较去年的高位水平回落近五成。
项目分布:西南地区成主力
从新增装机的区域看,西南地区以405MWh成为绝对主力,项目均集中于四川省,占新增容量的46.1%;东北地区200MWh,占比22.8%;华中地区152MWh,占比17.3%;华东地区106.896MWh,占比12.2%;华北、西北地区分别占比1.1%和0.5%。
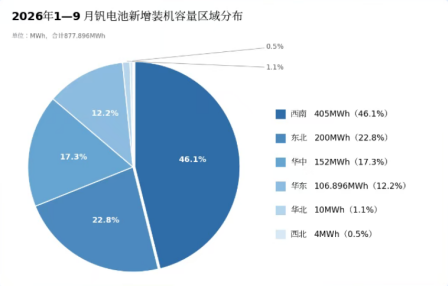
2026年1—9月钒电池新增装机容量区域分布
应用场景:电网侧占九成
电网侧项目合计约704MWh,占比约90%;用户侧约80MWh,占比约10%。项目时长普遍在4小时及以上,个别项目达7小时,钒电池长时储能定位进一步凸显。
项目开工:节奏放缓,同比下降超六成
2026年1—9月,全钒液流电池新开工项目3个,规模300MW/1040MWh。对比2025年同期新开工项目19个、规模853MW/3414MWh,功率与容量同比分别下降64.83%和69.54%。
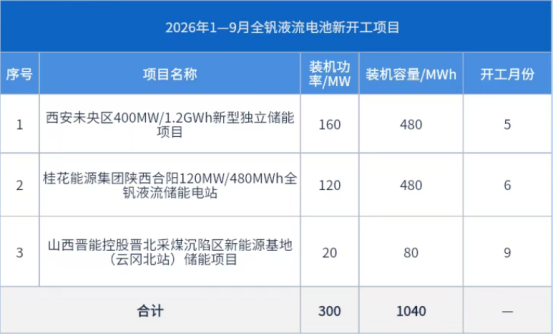
2026年1—9月全钒液流电池新开工项目
招投标:西南占比过半
2026年1—9月,钒电池招投标规模608.5MW/2265MWh,同比分别下降40.47%(功率)和47.55%(容量)。
分区域看,西南地区招投标规模最大,达300MW/1200MWh,容量占比53.0%;西北地区175MW/520MWh,占比23.0%;华北地区328MWh,占比14.5%;华东地区217MWh,占比9.6%。
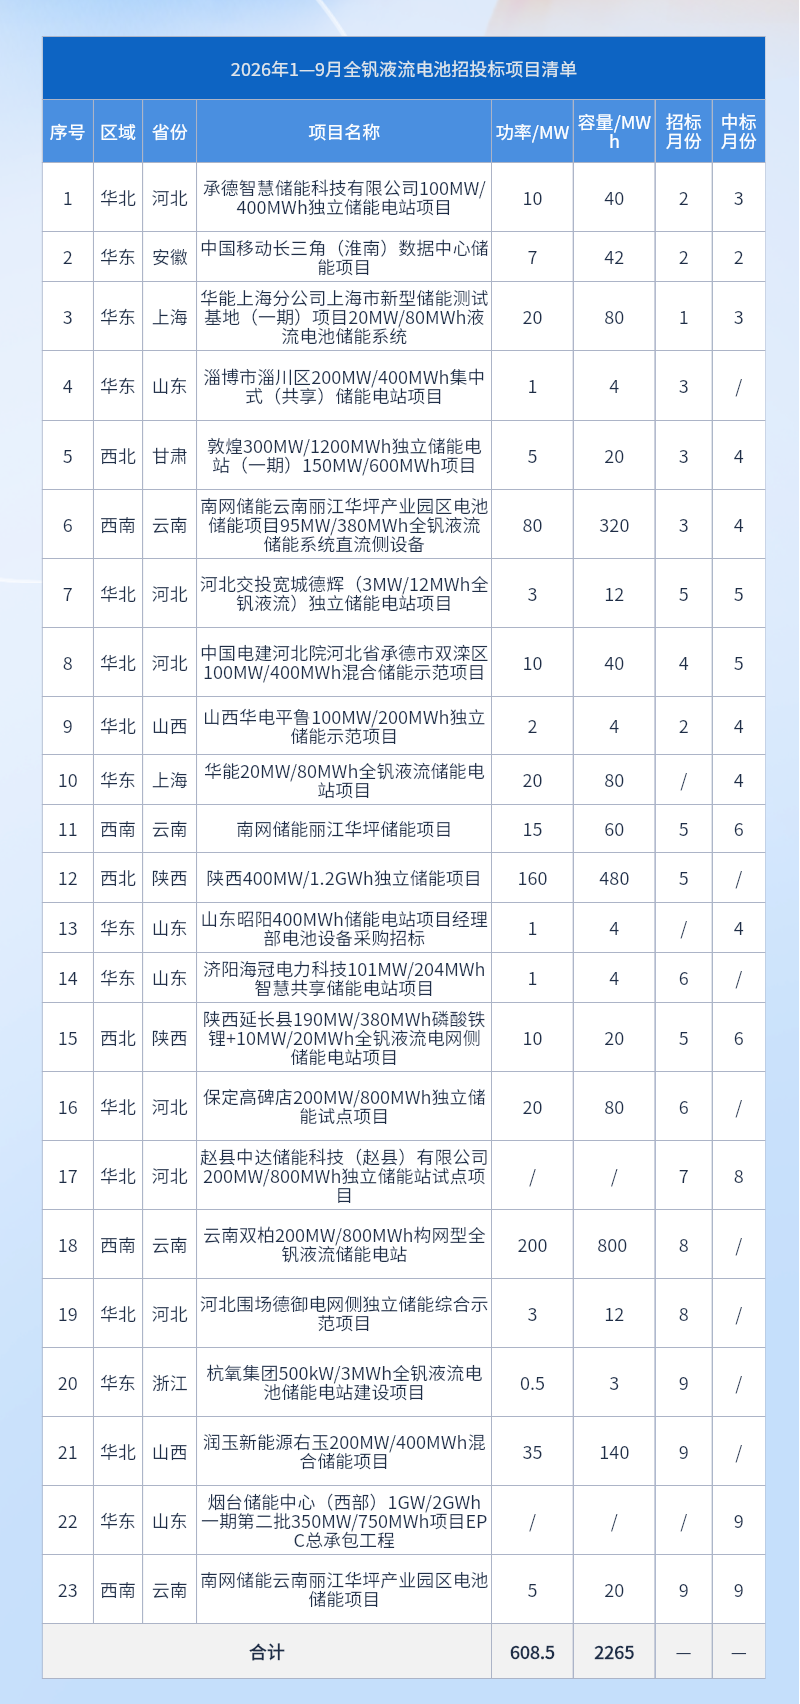
2026年1—9月全钒液流电池招投标项目清单